Pri uzatváraní kaska sa vás poisťovňa pýta, akým zabezpečením má auto. Mnohí vodiči odpovedia „imobilizér“ a ďalej to neriešia. Pri krádeži sa však ukáže, že práve táto otázka rozhoduje o tom, či dostanú plnú sumu. Poisťovne podľa hodnoty auta určujú, aké zabezpečenie musí mať, napríklad imobilizér, alarm, mechanickú zábranu alebo vyhľadávacie zariadenie. Ak predpísané zabezpečenie chýba alebo nebolo v čase krádeže zapnuté, poisťovňa môže plnenie znížiť alebo odmietnuť. Krádež navyše kryje len kasko s rizikom odcudzenia.
V článku nájdete, aké stupne zabezpečenia poisťovne rozlišujú, čo robiť pri autách s bezkľúčovým otváraním, kedy vám kľúče v aute zoberú nárok a čo všetko poisťovňa po krádeži skúma.
Prejsť na tému
Prečo zabezpečenie zaujíma poisťovňu
Krádež je pre poisťovňu najdrahšia škoda: vyplatí celú hodnotu auta a takmer nikdy nič nezíska späť. Preto riziko krádeže oceňuje podľa toho, ako ťažko sa auto dá ukradnúť. Pri lacnejších autách stačí továrenský imobilizér. Pri drahších a obľúbených modeloch poisťovne vyžadujú ďalší stupeň zabezpečenia, inak riziko krádeže vôbec nepoistia alebo len so zvýšenou spoluúčasťou.
Požiadavky sa líšia poisťovňa od poisťovne aj podľa modelu. Rozhodujú najmä:
- hodnota auta, čím vyššia, tým prísnejšie podmienky,
- model, niektoré značky sú u zlodejov obľúbenejšie a poisťovne pre ne majú vlastné pravidlá,
- vek auta a spôsob otvárania, najmä bezkľúčový systém.
Požadované zabezpečenie býva uvedené v poistných podmienkach, v návrhu zmluvy alebo v samostatnej tabuľke. Prečítajte si ho ešte pred podpisom. Špecifické podmienky a pravidlá oceňovania vyžaduje aj havarijné poistenie historického vozidla.
Druhy zabezpečenia
| Zabezpečenie | Čo robí | Kedy ho poisťovne chcú |
|---|---|---|
| Imobilizér | zabráni naštartovaniu bez kľúča | takmer vždy, je sériový |
| Autoalarm | upozorní na vniknutie do auta | pri strednej hodnote auta |
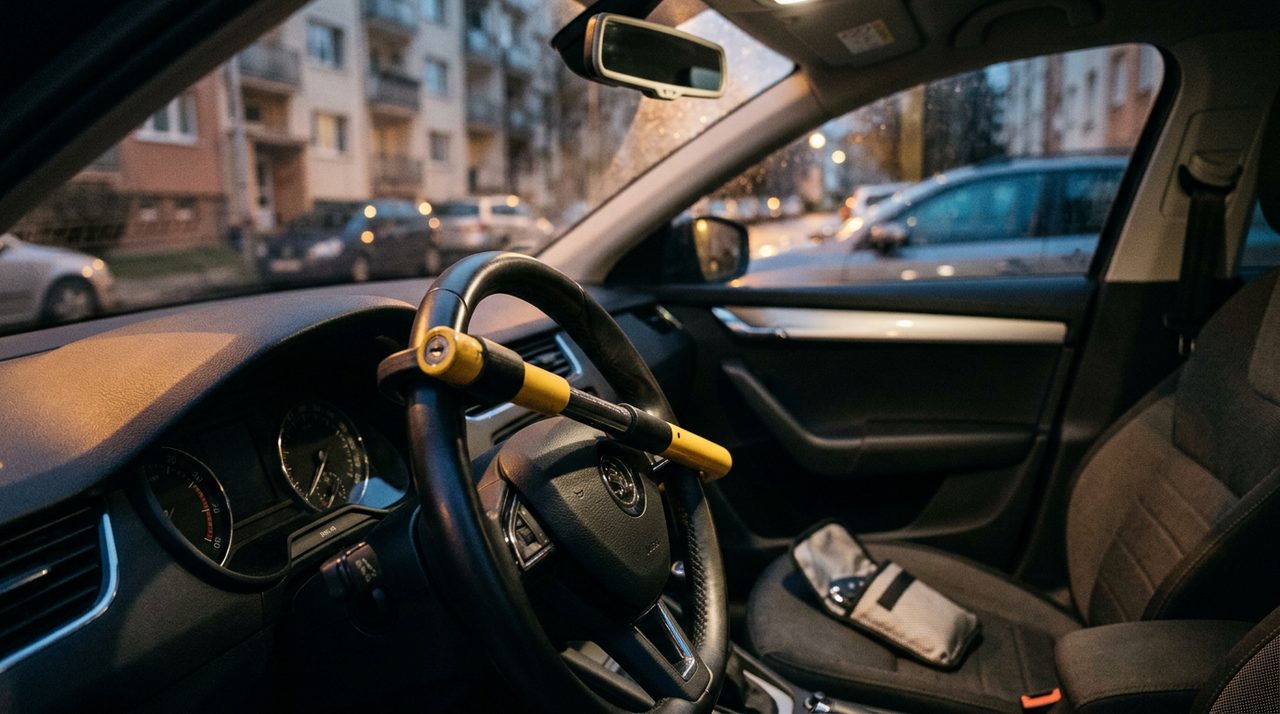
| Mechanická zábrana | uzamkne radiacu páku alebo volant | ako alternatíva alebo doplnok |
| Vyhľadávacie zariadenie | určí polohu auta po krádeži, často s nepretržitým pultom | pri drahších a rizikových modeloch |
| Označenie skiel | vyleptané číslo VIN sťaží predaj dielov | niekedy ako podmienka zľavy |
Vyhľadávacie zariadenie
Pri drahších autách je to najčastejšia požiadavka. Zariadenie po krádeži určí polohu auta a pri verziách s pultom centralizovanej ochrany spoločnosť sama kontaktuje majiteľa a políciu. Pozor na dve veci: zariadenie musí mať aktívnu službu, teda zaplatený paušál, a musí byť namontované certifikovanou firmou, ak to poisťovňa vyžaduje. Doklad o montáži a zmluvu o službe si uschovajte.
Keď kupujete jazdené auto
Pri jazdenom aute nemusíte vedieť, aké zabezpečenie v ňom naozaj je. Lokátor od predchádzajúceho majiteľa môže mať zrušenú službu, alarm môže byť odpojený a počet kľúčov nemusí sedieť s tým, čo uvádza výrobca. Ešte pred uzavretím kaska si nechajte v servise overiť funkčnosť zabezpečenia a zistite, koľko kľúčov k autu existuje. Ak chýba druhý kľúč, nechajte vyrobiť nový a starý z pamäte auta vymazať. Poisťovňa pri krádeži žiada všetky kľúče a chýbajúci kľúč je častý dôvod sporu.
Zabezpečenie musí byť zapnuté
Nestačí zabezpečenie mať, musí fungovať. Ak je alarm dlhodobo vypnutý, lokátor nemá zaplatenú službu alebo mechanickú zábranu nepoužívate, poisťovňa to pri krádeži zistí a plnenie môže krátiť. Ak bol vedome porušený predpis, ktorý mal podstatný vplyv na vznik škody, Občiansky zákonník poisťovni dovoľuje plnenie primerane znížiť.
Kde auto parkuje
Okrem techniky sa poisťovne pýtajú aj na miesto, kde auto cez noc stojí: uzamknutá garáž, dvor, ulica alebo parkovisko sídliska. Odpoveď ovplyvní cenu rizika krádeže a vandalizmu. Pravdivo ju uveďte. Ak poistenie dostanete lacnejšie vďaka garáži, ktorú v skutočnosti nemáte, poisťovňa môže plnenie primerane znížiť.
Ak sa zmení miesto parkovania, napríklad po presťahovaní z rodinného domu do bytu bez garáže, oznámte to poisťovni. Zmena zvyčajne znamená len úpravu poistného, nie problém so zmluvou.
Vlámanie do auta
Ak zlodej rozbije okno a vezme navigáciu alebo tašku, kasko s rizikom krádeže či vandalizmu zaplatí rozbité sklo a poškodený zámok. Osobné veci, ktoré ste nechali v aute, kasko spravidla nekryje. Na tie sa vzťahuje skôr poistenie domácnosti alebo batožiny, ak ho máte a ak jeho podmienky veci v aute zahŕňajú. Podobné škody rozoberá článok vandalizmus na aute.
Bezkľúčové auto a krádež bez stopy
Autá s bezkľúčovým otváraním a štartovaním sú pre zlodejov ľahším cieľom. Takzvaný reléový útok funguje tak, že jeden zlodej zachytí signál kľúča v dome a druhý ho prenesie k autu. Auto sa otvorí aj naštartuje bez akéhokoľvek poškodenia a za pár desiatok sekúnd je preč.
Pre poisťovňu je takáto krádež problematická, lebo chýbajú stopy násilného vniknutia. Preto:
- nahláste krádež polícii hneď, ako ju zistíte, a uveďte, že auto má bezkľúčový systém,
- odovzdajte poisťovni všetky kľúče, ktoré k autu máte,
- doma nechávajte kľúč v tieniacom puzdre alebo ďalej od dverí a okien,
- ak auto umožňuje bezkľúčovú funkciu vypnúť, zvážte to.
Niektoré poisťovne pri bezkľúčových autách vyžadujú vyhľadávacie zariadenie bez ohľadu na hodnotu. Skontrolujte to pri uzatváraní zmluvy.
Kľúče a doklady v aute
Najčastejší dôvod, prečo poisťovňa pri krádeži nezaplatí, nie je chýbajúci alarm, ale nechaný kľúč. Kasko spravidla nekryje krádež, ak:
- bol kľúč v zapaľovaní alebo v aute,
- auto nebolo zamknuté,
- zlodej použil kľúč, ktorý ste nechali voľne dostupný, napríklad na vešiaku v otvorenej šatni,
- v aute zostal veľký technický preukaz alebo osvedčenie o evidencii, čo zlodejovi uľahčí predaj.
Platí to aj pri krátkej zastávke, napríklad pri platení na čerpacej stanici s nastartovaným motorom. Ak vám ukradnú kľúče, napríklad pri vlámaní do bytu, nahláste to hneď polícii aj poisťovni a dajte vymeniť zámky alebo preprogramovať kľúče. Výluky podrobne rozoberá článok výluky z havarijného poistenia.
Čo poisťovňa po krádeži skúma
Po nahlásení krádeže poisťovňa zvyčajne žiada:
- potvrdenie polície o oznámení trestného činu,
- všetky originálne kľúče a ovládače,
- osvedčenie o evidencii, ak nebolo v aute,
- doklad o montáži a aktívnej službe vyhľadávacieho zariadenia,
- údaje o úveri alebo lízingu, ak je auto financované.
Plnenie poisťovne prichádza spravidla až po uplynutí lehoty, počas ktorej sa auto hľadá. Pri financovanom aute ide peňažné plnenie najprv lízingovej spoločnosti alebo banke. Celý postup nájdete v článku krádež vozidla: postup krok za krokom.
Rozdiel medzi plnením a dlhom
Kasko vyplatí hodnotu auta v čase krádeže, ktorá býva nižšia ako zostatok úveru alebo kúpna cena. Rozdiel pokryje GAP poistenie. Viac v článku GAP poistenie a krádež vozidla, pričom špecifické pravidlá platia, ak nastane odcudzenie vozidla v zahraničí.
Mini kasko krádež nemusí kryť
Lacnejšie verzie kaska často kryjú len živel, vandalizmus alebo sklo. Ak chcete mať krytú krádež, overte si, že riziko odcudzenia v zmluve naozaj je. Viac v článku mini havarijné poistenie.
Ak hľadáte kasko s rozumnými podmienkami zabezpečenia, pozrite si porovnanie havarijného poistenia a pri každej ponuke si pozrite tabuľku požadovaného zabezpečenia pre váš model.
Časté otázky
Stačí na kasko sériový imobilizér?
Pri lacnejších autách áno. Pri drahších alebo rizikových modeloch poisťovne chcú ďalšie zabezpečenie.
Čo sa stane, ak predpísané zabezpečenie nemám?
Poisťovňa môže plnenie pri krádeži znížiť alebo odmietnuť, prípadne riziko krádeže vôbec nepoistí.
Lokátor nemal zaplatenú službu. Zaplatí poisťovňa?
Ak bolo vyhľadávacie zariadenie podmienkou, môže plnenie krátiť. Službu majte aktívnu počas celej doby poistenia.
Ukradli mi auto bez stôp. Ako dokážem krádež?
Nahláste ju polícii, odovzdajte poisťovni všetky kľúče a uveďte, že auto má bezkľúčový systém.
Zaplatí kasko krádež, ak som nechal kľúč v aute?
Spravidla nie. Nechaný kľúč je bežná výluka.
Môže zabezpečenie znížiť cenu kaska?
Áno. Niektoré poisťovne dávajú zľavu za vyhľadávacie zariadenie alebo označenie skiel.
Musím poisťovni nahlásiť, že už neparkujem v garáži?
Áno. Miesto parkovania ovplyvňuje cenu rizika krádeže a nepravdivý údaj môže znížiť plnenie.
Zaplatí kasko notebook ukradnutý z auta?
Spravidla nie. Kasko zaplatí rozbité okno, osobné veci rieši poistenie domácnosti alebo batožiny.
Kryje každé kasko krádež?
Nie. Riziko odcudzenia musí byť v zmluve, lacnejšie varianty ho často nemajú.
Zabezpečené auto, istejšie plnenie
Porovnajte havarijné poistenie s rizikom krádeže a skontrolujte, aké zabezpečenie poisťovňa pre váš model vyžaduje.