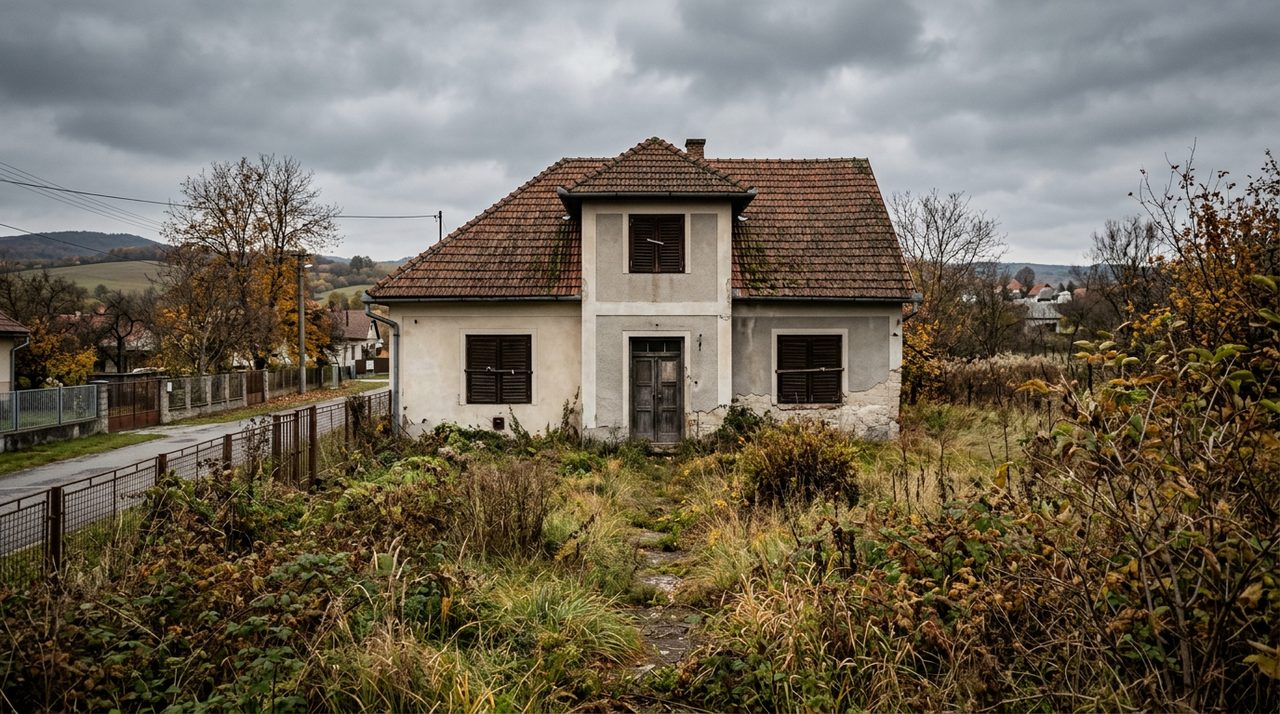
Zdedený dom po rodičoch, byt čakajúci na predaj alebo nového nájomcu, chalupa, kam chodíte dvakrát do roka. V každej z týchto nehnuteľností dlhodobo nikto nebýva, a práve to poisťovne považujú za vyššie riziko. Škoda sa zistí neskoro, zlodej má čas a voda môže tiecť týždne. Neobývanú nehnuteľnosť sa dá poistiť, ale bežná zmluva pre obývaný dom ju po určitom čase neobývania nemusí plne kryť. Poisťovne zvyčajne určujú, po koľkých dňoch bez užívania sa nehnuteľnosť považuje za neobývanú, a potom obmedzujú krytie krádeže a vandalizmu alebo vyžadujú pravidelné kontroly a vypustenú vodu. Zmenu treba poisťovni oznámiť. Ak to neurobíte, môže pri škode plnenie krátiť.
V článku nájdete, kedy je nehnuteľnosť pre poisťovňu neobývaná, čo sa mení na krytí, aké povinnosti máte a ako postupovať pri zdedenom dome, byte na predaj či chate.
Prejsť na tému
Kedy je nehnuteľnosť pre poisťovňu neobývaná
Každá poisťovňa to definuje vo svojich podmienkach inak. Bežne sa za neobývanú považuje nehnuteľnosť, v ktorej nikto nepretržite nebýva dlhšie ako určitý počet dní. Hranica sa líši od niekoľkých týždňov po niekoľko mesiacov. Niektoré poisťovne rozlišujú aj medzi trvalo obývaným domom, rekreačným objektom a objektom, ktorý sa vôbec neužíva.
Za obývanú sa nehnuteľnosť nepovažuje len preto, že tam máte nábytok alebo trvalý pobyt. Rozhoduje, či tam niekto skutočne býva a spí. Občasná návšteva raz za mesiac na krytie obývaného domu zvyčajne nestačí.
Pri uzatváraní poistky sa poisťovňa pýta na spôsob užívania. Ak uvediete trvalo obývaný dom a ten sa neskôr vyprázdni, ide o zmenu rizika. Poistený je podľa Občianskeho zákonníka aj podmienok poisťovne povinný takú zmenu oznámiť. Neoznámená zmena môže viesť ku kráteniu plnenia.
Čo sa na krytí mení
| Riziko | Obývaný dom | Neobývaný dom |
|---|---|---|
| Požiar, blesk, výbuch | kryté | zvyčajne kryté |
| Víchrica, krupobitie, sneh | kryté | zvyčajne kryté, poisťovňa skúma údržbu |
| Vodovodné škody | kryté | často len pri vypustenej vode a uzavretom prívode |
| Krádež vlámaním | kryté podľa zabezpečenia | obmedzené, nižší limit alebo výluka |
| Vandalizmus | kryté, ak je dojednaný | často vylúčený alebo s nízkym limitom |
| Domácnosť (veci vnútri) | plné krytie | niektoré poisťovne kryjú len obmedzene |
Príklad
Rodina zdedí po babke rodinný dom na dedine. Dedičské konanie trvá pol roka, dom stojí prázdny a poistka beží ďalej v pôvodnom znení pre obývaný dom. V marci zistia, že zlodeji vypáčili zadné dvere, vytrhali medené rozvody a odniesli radiátory. Poisťovňa pri obhliadke zistí, že v dome nikto nebýval päť mesiacov, nikto zmenu neoznámil a voda nebola vypustená. Podľa podmienok krátko po začiatku neobývanosti obmedzila krytie krádeže, takže plnenie výrazne zníži. Keby rodina hneď po pohrebe zavolala do poisťovne, mohla si dohodnúť krytie pre neobývaný objekt a vedela by, čo musí dodržať.
Najväčší rozdiel je pri krádeži a vandalizme. Prázdny dom láka zlodejov kovov, ktorí vytrhajú rozvody a radiátory, aj vandalov. Poisťovne to vedia, preto pri neobývaných objektoch krytie zužujú alebo vyžadujú lepšie zabezpečenie. Viac o týchto škodách v článku škody spôsobené vlámaním a vandalizmom a čo poisťovne vylučujú všeobecne, nájdete v článku výluky pri poistení nehnuteľnosti a domácnosti.
Povinnosti majiteľa neobývaného domu
Aby poistenie fungovalo, poisťovne pri neobývaných objektoch zvyčajne vyžadujú:
- Pravidelnú kontrolu objektu, napríklad raz za týždeň alebo dva. Kontrolu môže robiť sused alebo príbuzný. Zapisujte si dátumy.
- Vypustenú vodu a uzavretý prívod, najmä v zime, ak sa objekt nevykuruje. Viac v článku vodovodné škody pri prasknutom potrubí.
- Uzamknuté dvere a okná a zabezpečenie podľa podmienok, niekedy aj mreže alebo bezpečnostné dvere.
- Údržbu stavby: funkčná strecha, odkvapy, vyčistený pozemok.
- Odvoz cenností. Drahé veci v prázdnom dome bývajú poistené len do nízkeho limitu.
Pomôže aj alarm s upozornením do mobilu alebo kamera, ktorú môžete sledovať na diaľku. Niektoré poisťovne za ne dávajú zľavu aj pri bežnom dome. Viac v článkoch alarm a kamerový systém v poistení a ako správne zabezpečiť dom a byt.
Elektrina a kúrenie
Ak dom v zime temperujete, overte, že kotol po výpadku elektriny sám naskočí, a nechajte niekoho skontrolovať teplotu (prečítajte si aj, čo poistiť na dome pred zimou). Ak nekúrite, vypustite vodu aj z vykurovacieho systému alebo ho naplňte nemrznúcou zmesou. Elektrinu nechajte zapnutú len pre to, čo musí fungovať, napríklad alarm alebo temperovanie.
Typické situácie
Zdedený dom
Po smrti vlastníka zmluva neprechádza automaticky na dedičov. Kým trvá dedičské konanie, dom často stojí prázdny a nikto nevie, kto sa oň má starať. Hneď ako je to možné, poisťovni oznámte úmrtie a neobývanosť a dohodnite sa na ďalšom poistení. Podrobnosti nájdete v článku poistenie nehnuteľnosti pri zmene vlastníka.
Byt alebo dom na predaj
Predaj môže trvať mesiace. Poistenie nechajte platné až do dňa prevodu vlastníctva. Ak sa z nehnuteľnosti medzitým vysťahujete, oznámte to poisťovni. Banka kupujúceho bude aj tak vyžadovať jeho vlastnú poistku. Ako ukončiť zmluvu po predaji, popisuje článok výpoveď poistenia nehnuteľnosti.
Byt medzi nájomcami
Pri prenájme máte poistenie nastavené na prenajímanú nehnuteľnosť. Krátke obdobie bez nájomcu zvyčajne nevadí, dlhšie áno. Viac v článkoch poistenie pre prenajímateľov a poistenie prenajatého bytu.
Chata a chalupa
Rekreačné objekty majú v poistení vlastné podmienky. Počíta sa s tým, že tam nebývate stále, ale požiadavky na zabezpečenie a vypustenie vody sú prísnejšie. Viac v článku poistenie rekreačnej chaty a chalupy.
Dom počas rekonštrukcie
Pri rozsiahlej rekonštrukcii, keď sa v dome nedá bývať, platia ďalšie obmedzenia. Viac v článku poistenie počas rekonštrukcie.
Zodpovednosť za prázdny dom
Aj keď v dome nikto nebýva, vlastník zodpovedá za škody, ktoré spôsobí jeho stav. Zo strechy spadne škridla na auto, voda z prasknutého potrubia vytopí suseda, suchý strom spadne na plot. Tieto škody kryje poistenie zodpovednosti z vlastníctva nehnuteľnosti. Pri neobývaných domoch poisťovne viac skúmajú, či vlastník nezanedbal údržbu. Viac v článku poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti.
Ako poistku nastaviť
- Uveďte skutočný spôsob užívania už pri uzatváraní zmluvy.
- Zistite hranicu dní, po ktorej poisťovňa považuje objekt za neobývaný.
- Prečítajte si obmedzenia pri krádeži, vandalizme a vodovodných škodách.
- Nechajte si poistenie zodpovednosti, aj keď poistenie domácnosti zrušíte.
- Skontrolujte poistnú sumu. Pri zdedenom staršom dome môže byť nastavená dávno. Viac v článku ako stanoviť poistnú sumu.
Nie každá poisťovňa poisťuje neobývané objekty za rovnakých podmienok. Ponuky si môžete porovnať cez poistenie nehnuteľnosti online a pri každej sa pozrite na podmienky pre neobývaný objekt.
Časté otázky
Musím poisťovni hlásiť, že v dome nikto nebýva?
Áno. Ide o zmenu rizika a pri neoznámení môže poisťovňa krátiť plnenie.
Po koľkých dňoch je dom neobývaný?
Určujú to podmienky každej poisťovne. Hranica sa pohybuje od niekoľkých týždňov po niekoľko mesiacov.
Je neobývaný dom poistený proti požiaru?
Zvyčajne áno. Obmedzenia sa týkajú najmä krádeže, vandalizmu a vodovodných škôd.
Kto sa má starať o poistenie zdedeného domu?
Do skončenia dedičského konania ten, kto majetok spravuje. Poisťovni treba oznámiť úmrtie vlastníka.
Platí poistenie, ak byt predávam a už som sa vysťahoval?
Platí, ak ste zmenu oznámili a dodržiavate podmienky. Zmluvu ukončite až po prevode vlastníctva.
Stačí, keď sa na dom raz za mesiac pozriem?
Podľa podmienok mnohých poisťovní nie. Často sa vyžaduje častejšia kontrola.
Zaplatí poisťovňa ukradnuté rozvody a radiátory z prázdneho domu?
Len ak máte krádež pre neobývaný objekt dojednanú a splnili ste podmienky zabezpečenia a kontrol. Inak býva plnenie krátené alebo odmietnuté.
Je chalupa neobývaná nehnuteľnosť?
Rekreačné objekty majú v poistení vlastnú kategóriu s podmienkami, ktoré s občasným užívaním počítajú.
Oplatí sa pri prázdnom dome poistenie domácnosti?
Ak v ňom zostali hodnotné veci, áno. Inak stačí poistenie stavby a zodpovednosti.
Prázdny dom potrebuje poistku s pravidlami
Porovnajte poistenie nehnuteľnosti a pri každej ponuke si overte podmienky pre neobývaný objekt.