Poistenie domu alebo bytu si väčšina ľudí uzavrie pri hypotéke alebo kúpe, podpíše a ďalej nerieši. O tom, čo poistka naozaj kryje, sa dozvie až pri prvej škode, a často to nie je to, čo čakal. Najčastejšie omyly sú, že poistenie domu kryje aj nábytok, že poistná suma sa rovná trhovej cene nehnuteľnosti, že poistenie pri hypotéke stačí na všetko a že poisťovňa zaplatí každú škodu. V skutočnosti sa stavba a domácnosť poisťujú zvlášť, poistná suma má zodpovedať cene novej výstavby a mnohé riziká treba dojednať samostatne.
Prejdeme štrnásť najčastejších mýtov o poistení nehnuteľnosti a domácnosti a pri každom vysvetlíme, ako to je v skutočnosti. Na konci nájdete krátky zoznam, čo si skontrolovať vo vlastnej zmluve.
Mýty 1 až 4: čo je vlastne poistené
Mýtus 1: Poistenie domu kryje aj všetko, čo je v ňom
Nie. Poistenie nehnuteľnosti kryje stavbu: steny, strechu, okná, rozvody, pevne zabudované prvky a často aj kuchynskú linku. Nábytok, spotrebiče, elektroniku, oblečenie a ďalšie hnuteľné veci kryje poistenie domácnosti, ktoré je samostatné. Pri vytopení alebo požiari tak bez neho dostanete zaplatené omietky a podlahy, ale nie gauč ani televízor. Čo všetko patrí do domácnosti, rozoberá článok poistenie nábytku, spotrebičov a elektroniky.
Mýtus 2: Poistná suma sa rovná trhovej cene domu
Nie. Trhová cena zahŕňa pozemok a lokalitu. Poistná suma má zodpovedať tomu, koľko by stálo postaviť rovnaký dom znova, teda novej hodnote. Dom v malej obci môže mať nízku trhovú cenu, ale jeho výstavba stojí rovnako ako v meste. Viac v článku ako stanoviť poistnú sumu nehnuteľnosti a domácnosti.
Mýtus 3: Nižšia poistná suma znamená len nižšiu poistku
Nižšia suma znamená nižšie poistné, ale aj riziko podpoistenia. Ak je dom poistený napríklad na polovicu svojej hodnoty, poisťovňa môže aj pri malej škode zaplatiť len polovicu. Podpoistenie sa ukáže pri každej škode, nielen pri totálnej. Viac v článku podpoistenie.
Mýtus 4: Poistka, ktorú som uzavrel pred desiatimi rokmi, stačí
Ceny stavebných materiálov a prác za posledné roky výrazne vzrástli. Poistná suma spred desiatich rokov dnes často nestačí ani na polovicu výstavby. Niektoré poistky sa indexujú automaticky, iné nie. Poistnú sumu skontrolujte aj po každej rekonštrukcii, prístavbe alebo novej kuchyni, ktoré hodnotu domu zvýšili. Viac v článku indexácia poistenia nehnuteľnosti.
Mýty 5 až 8: aké škody poisťovňa platí
Mýtus 5: Poisťovňa zaplatí každú škodu na dome
Poisťovňa platí len riziká, ktoré máte v zmluve, a to ešte s výlukami. Opotrebenie, postupné zatekanie, plesne z vlhkosti, škody hlodavcov či chyby stavby bývajú vylúčené. Prehľad nájdete v článku výluky pri poistení nehnuteľnosti a domácnosti.
Mýtus 6: Povodeň a záplava sú v poistení automaticky
Nie vždy. Povodeň a záplava sú v niektorých produktoch súčasťou živelných rizík, v iných sa dojednávajú zvlášť, s limitom alebo s čakacou dobou. V rizikových oblastiach ich poisťovne niekedy odmietnu úplne. Viac v článkoch škody spôsobené povodňou a záplavou a riziková oblasť a odmietnutie poistenia.
Mýtus 7: Prasknuté potrubie zaplatí poisťovňa vždy
Vodovodné škody sú bežnou súčasťou poistenia, ale zamrznutie potrubia, výmena samotnej rúrky či pomalé presakovanie bývajú vylúčené alebo obmedzené. Pri neobývanom alebo nevykurovanom dome poisťovne vyžadujú vypustenie vody. Viac v článku vodovodné škody: čo kryje poistenie pri prasknutom potrubí.
Mýtus 8: Keď vytopím suseda, zaplatí to moje poistenie bytu
Škodu u suseda nekryje poistenie vášho bytu ani domácnosti, ale poistenie zodpovednosti, ktoré musí byť v zmluve. Bez neho platíte susedovi zo svojho. Viac v článkoch vytopený sused: kto platí škodu a poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti.
Mýty 9 až 14: hypotéka, cena a povinnosti
Mýtus 9: Poistenie, ktoré chce banka, ma chráni úplne
Banka pri hypotéke vyžaduje poistenie nehnuteľnosti a vinkuláciu v jej prospech. Chráni tým predovšetkým seba. Domácnosť, zodpovednosť a často ani širšie živelné riziká banka nevyžaduje, takže ich v zmluve nemusíte mať. Pri totálnej škode ide plnenie najprv banke. Viac v článku poistenie nehnuteľnosti pri hypotéke.
Mýtus 10: Malé škody sa neoplatí hlásiť
Pri poistení nehnuteľnosti nie je systém bonusov a malusov ako pri PZP. Niektoré poisťovne síce dávajú zľavu za bezškodový priebeh a pri častých škodách môžu zmluvu prehodnotiť, ale jedna drobná škoda vám cenu zvyčajne nezdvihne. Ak škoda prevyšuje spoluúčasť, oplatí sa ju nahlásiť. Navyše nahlásená drobná škoda môže neskôr pomôcť preukázať pôvod väčšej.
Mýtus 11: Poistka platí, aj keď som mesiace preč
Poistenie platí, ale mnohé podmienky majú pre neobývanú domácnosť prísnejšie pravidlá zabezpečenia alebo nižšie limity. Dlhšia neprítomnosť, napríklad pri práci v zahraničí, môže zmeniť plnenie pri krádeži alebo vytopení. Viac v článku dovolenková domácnosť a poistenie.
Mýtus 12: Najlacnejšia poistka je najvýhodnejšia
Rozdiel v cene medzi základným a rozšíreným balíkom býva malý, rozdiel v krytí veľký: zodpovednosť, prepätie, zamrznutie potrubia, asistencia či vyššie limity pri krádeži. Lacná poistka, ktorá pri škode nezaplatí, je najdrahšia. Pri porovnávaní sledujte riziká a limity, nielen cenu. Pozor aj na spoluúčasť: vysoká spoluúčasť zníži poistné, ale pri bežných menších škodách, ako je rozbité okno alebo poškodená brána, potom väčšinu zaplatíte sami. Pri poistení domácnosti sa pozrite aj na to, či sa veci platia v novej hodnote, alebo sa krátia o opotrebenie.
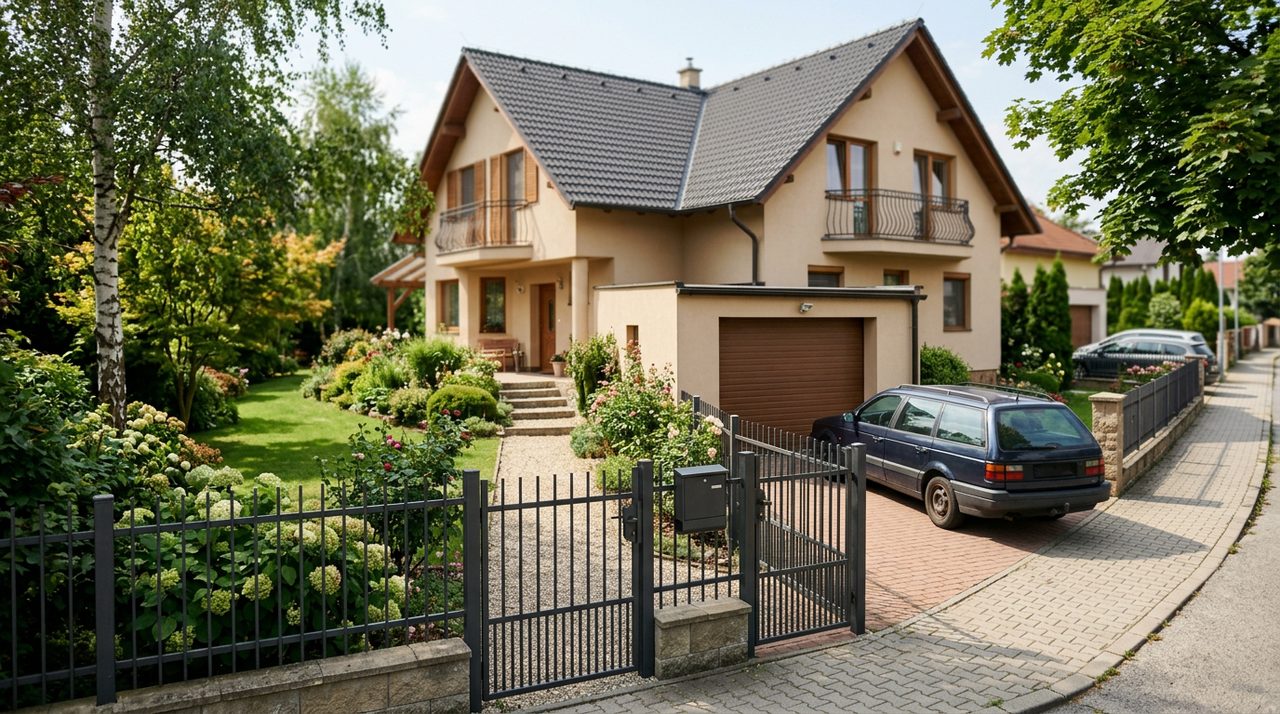
Mýtus 13: Garáž, plot a záhradný domček sú poistené s domom
Nie automaticky. Vedľajšie stavby treba v zmluve uviesť a mávajú vlastné limity, často nižšie ako hlavná stavba. Plot zničený víchricou alebo garáž po požiari môžu zostať nekryté, ak ste ich pri uzatváraní nevyznačili. Viac v článku poistenie vedľajších stavieb.
Mýtus 14: V prenájme ma kryje poistka majiteľa
Poistenie majiteľa kryje jeho byt a jeho vybavenie. Vaše veci, teda nábytok, elektroniku či oblečenie, kryje len vaše vlastné poistenie domácnosti. A ak spôsobíte škodu majiteľovi alebo susedovi, napríklad vytopením, potrebujete vlastné poistenie zodpovednosti nájomcu. Viac v článku poistenie prenajatého bytu.
Čo si skontrolovať vo vlastnej zmluve
- Máte poistenú stavbu aj domácnosť?
- Zodpovedá poistná suma cene novej výstavby a vybavenia?
- Je poistka indexovaná?
- Obsahuje poistenie zodpovednosti a s akým limitom?
- Kryje povodeň, záplavu, ťarchu snehu a víchricu?
- Aké sú limity pre krádež, cennosti a vedľajšie stavby?
- Aké zabezpečenie vyžaduje a spĺňate ho?
- Aká je spoluúčasť a máte asistenčnú službu?
Ak niektorú odpoveď nepoznáte, nájdite si ju v poistných podmienkach alebo sa opýtajte poisťovne písomne a odpoveď si uschovajte. Ak zistíte, že vaša poistka nestačí, porovnajte poistenie nehnuteľnosti a domácnosti online.
Časté otázky
Potrebujem poistenie domu aj domácnosti?
Áno, ak chcete mať krytú stavbu aj veci v nej. Ide o dve samostatné poistenia, často v jednej zmluve.
Ako zistím, či nie som podpoistený?
Porovnajte poistnú sumu s cenou novej výstavby domu rovnakého typu a veľkosti, nie s trhovou cenou.
Stačí poistenie, ktoré chce banka pri hypotéke?
Chráni najmä banku. Domácnosť a zodpovednosť si zvyčajne treba dojednať navyše.
Kryje poistenie povodeň automaticky?
Nie vždy. Overte si to v zmluve.
Zvýši mi nahlásená škoda poistné?
Pri poistení nehnuteľnosti zvyčajne nie tak ako pri aute. Pri častých škodách môže poisťovňa zmluvu prehodnotiť.
Je plot a garáž poistená spolu s domom?
Len ak sú uvedené v zmluve. Vedľajšie stavby mávajú vlastné limity.
Bývam v prenájme. Potrebujem vlastné poistenie?
Áno, na svoje veci a zodpovednosť. Poistenie majiteľa ich nekryje.
Ako často treba kontrolovať poistnú sumu?
Aspoň raz za pár rokov a po každej rekonštrukcii či prístavbe.
Mýty stoja peniaze, správna poistka ich šetrí
Porovnajte poistenie domu a domácnosti a skontrolujte poistnú sumu, zodpovednosť aj živelné riziká.